Ueno Bank atraviesa una grave crisis bancaria en Paraguay. Aunque se la compara con el corralito argentino de 2001, existen diferencias fundamentales entre ambos escenarios económicos.
Ueno Bank enfrenta una crisis bancaria en Paraguay que ha disparado comparaciones con el colapso financiero argentino de 2001, cuando la pesificación asimétrica y las restricciones a los depósitos dejaron devastadas las finanzas del país. Sin embargo, aunque ambos casos involucran instituciones bancarias en apuros y restricciones a la liquidez, los escenarios son cualitativamente distintos en sus raíces, magnitud y contexto macroeconómico.
La institución bancaria paraguaya enfrenta una situación de estrés financiero que ha puesto en alerta a depósitantes y reguladores. Los detalles específicos sobre la profundidad de la crisis, las causas inmediatas y las medidas de contención que las autoridades han implementado son cruciales para entender la gravedad de lo que ocurre. Lo que sí está claro es que la situación requiere atención inmediata de las autoridades monetarias y que existe preocupación en los mercados sobre potenciales contagios en el sistema financiero paraguayo.
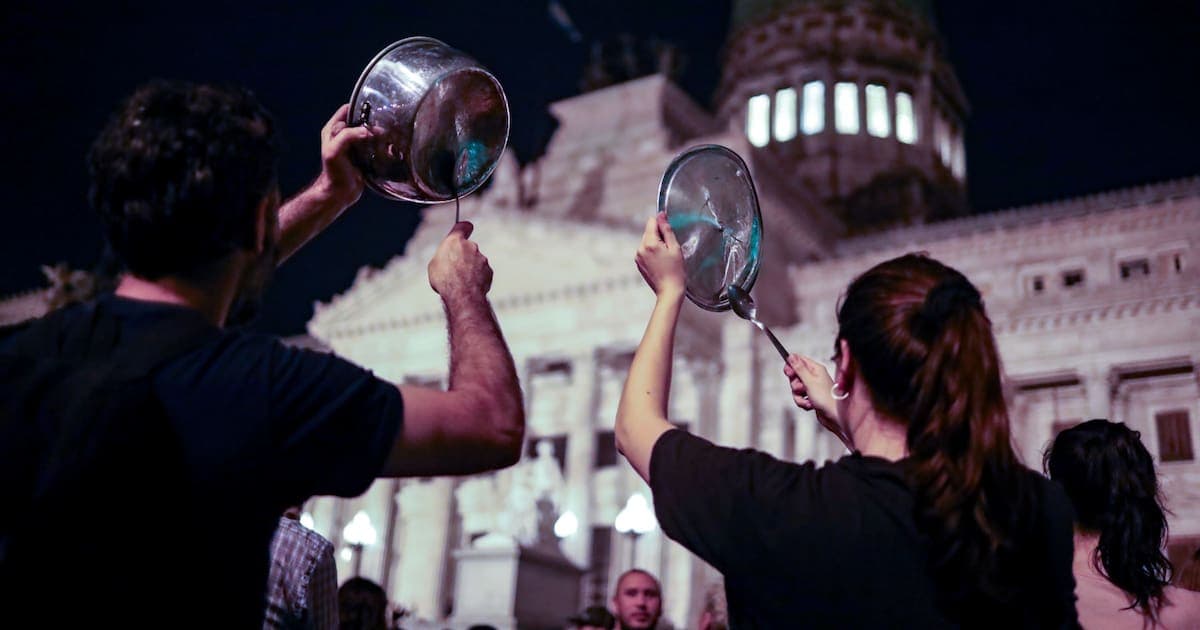
El corralito de 2001 fue una medida de restricción de depósitos implementada por el gobierno argentino durante una de las peores crisis económicas de la región. La pesificación asimétrica —que convirtió dólares a pesos al cambio oficial cuando ya la moneda se cotizaba mucho más alta en el mercado paralelo— generó un daño económico masivo a ahorristas y empresas. Miles de personas perdieron sus ahorros, la clase media colapsó, hubo saqueos, y la crisis política se superpuso a la económica en un caos institucional que duró años en resolverse.
Aunque en ambos casos hay crisis bancarias de por medio, los contextos son muy diferentes. Argentina en 2001 enfrentaba una crisis de deuda soberana insostenible, un colapso de confianza generalizado en el sistema financiero en su conjunto, y un default sobre bonos del Estado que devastó patrimonios institucionales. Paraguay, por su parte, está experimentando una crisis localizada en una institución específica, no un colapso sistémico de la economía.
Otra diferencia clave radica en el régimen cambiario y monetario. Argentina estaba atada a un tipo de cambio fijo con el dólar —la caja de conversión— que se mantuvo hasta que se rompió catastróficamente. Paraguay opera con un sistema de cambio flotante más flexible, lo que teóricamente permite ajustes más graduales y menos disruptivos cuando hay presiones. Esto no elimina el riesgo, pero sí modifica las dinámicas de contagio.
Las instituciones regulatorias de Paraguay y Argentina también han evolucionado desde 2001. En Argentina, el Banco Central y la Superintendencia de Finanzas fueron reorganizados tras la crisis para fortalecer los mecanismos de supervisión. Paraguay ha implementado normativas de Basilea y prácticas de regulación más modernas que las que existían hace más de dos décadas. Sin embargo, esto no garantiza que la historia no pueda repetirse en alguna medida: crisis financieras localizadas siguen ocurriendo en toda la región.
Lo que sí comparten ambos casos es la importancia crítica de la confianza en el sistema bancario. Una crisis en una institución puede generar corridas de depósitos si los ahorristas pierden fe en que sus fondos están seguros. Las autoridades de Paraguay enfrentan el desafío de contener esta posible reacción en cadena sin caer en medidas tan draconianas como el corralito que eventualmente destruyó la economía argentina. La comunicación clara, las garantías de depósitos robustas y la supervisión visible son herramientas contemporáneas que pueden evitar que una crisis localizada se convierta en sistémica.
Las autoridades económicas de toda la región—incluyendo Paraguay—han estudiado exhaustivamente qué salió mal en Argentina en 2001. Esa lección costó muy cara: desempleo masivo, pobreza que se disparó, pérdida de ahorros, debilitamiento institucional que perduró años. Si bien no existe una garantía absoluta de que las crisis no se repitan, los mecanismos de respuesta son hoy más ágiles y menos improvisados que los de hace dos décadas.
La crisis de Ueno Bank requiere monitoreo atento, transparencia en la información y decisiones regulatorias contundentes pero calibradas. Las diferencias con 2001 son sustanciales, pero la vigilancia constante sobre el sistema financiero paraguayo es obligatoria para evitar que una turbulencia local se transforme en un escenario donde la historia se repita en términos mayores.
Misiones exporta poco a Paraguay y la crisis tendría impacto acotado
Santiago Peña pidió 72 horas de prórroga para defenderse en el juicio político
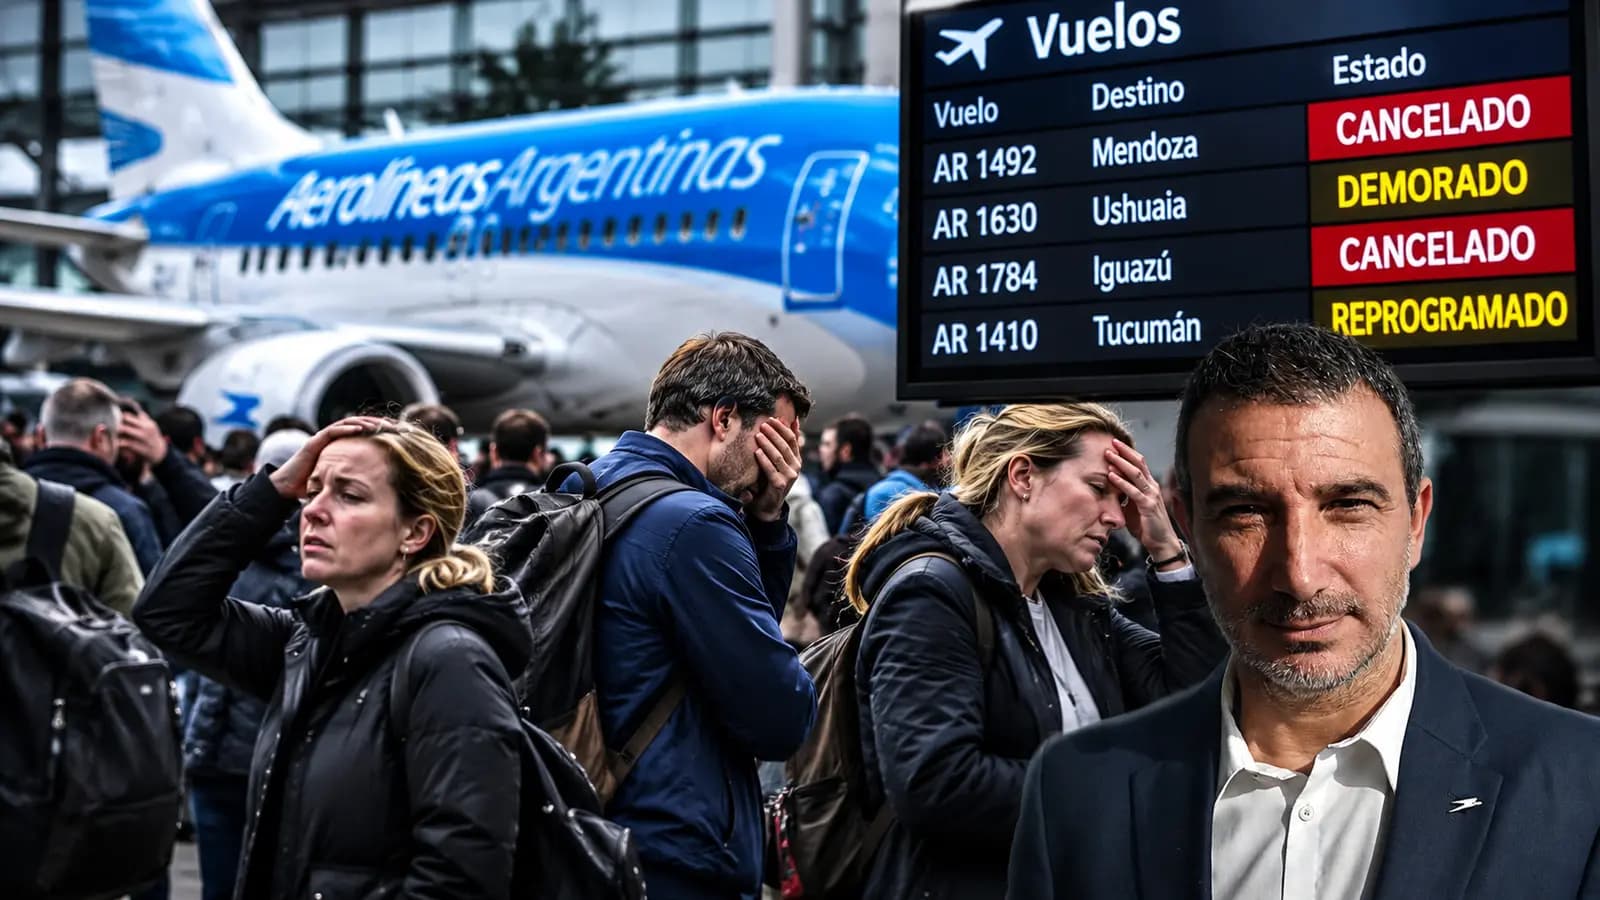
Aerolíneas Argentinas, bajo presión: vuelos cancelados, demoras y reclamos que ponen en la mira la gestión de Fabián Lombardo
Argentina enfrenta negociaciones críticas sobre carne y aranceles